カテゴリー: その他 (2ページ目 (10ページ中))

コンビニについて考えてみた

セブン&アイの鈴木元会長が亡くなられた。コンビニの「生みの親」と言われている。お会いしたことはないが、以前も書いたことがあるがイトーヨーカドーの体質はよくわかっている。特に鈴木氏が作り上げた「セブンイレブン」(以下セブン)は小売業の1つの大きな柱になっている。

マイカルをやめる前、イオンの経営者養成の社内研修を受けた。1年以上の研修で非常に厳しく、課題解決などのスキルを学び、最終的にチーム分けされ、出された課題について岡田会長にプレゼンするというような研修だった。課題はいくつかあったが、チームには「今後のコンビニを活性化させるには?」というテーマが与えられた。おそらくイオンの課題をテーマにしていたと思うが、チームで必死に検討した思い出はある。(途中で退社したが・・・)その時のプランは「ガソリンスタンドとの協業」や「店内での酒含めた飲食」(その後どこかで実現していた)などをまとめていた記憶がある。ただ、いろいろ分析すると「セブン」には勝てないなとは感じていた。

近年のコンビニ業界を見ていると、「都心対策」が一番注目されているような気がする。イオンの「まいばすけっと」対策で値段に太刀打ちするためにどうしていくか。各コンビニの個性をどう出していくのか。等… そのためにファミリーマートがTシャツ中心にアパレルに参入し、セブンも再びアダストリアとコラボするというニュースが出てくる。このアパレル参入については非常に厳しい見方をしてしまう。商品を見てどうこう言う以前に必要あるのかということだ。

コンビニはFC事業で成り立っている。いろんな仕組みはあるが、結果的には仕入れ代金はFCのオーナーが支払うことになる。つまり商品を早く売って、現金を回収しなければならない。一般的なコンビニの回転率は月2.3~2.5回転で、セブンに至っては3.5~4回転以上のようだ。その中にファッションを入れてどれくらい回転するのか?肌着としての感覚でも、衣料品よりは回転するが、月0.5回転くらいではないだろうか?ファミマのファッションのコンビニでの売り上げは200億を超え300億に近づいているようだが、ファミマ全体の売上からすると0.6%くらいしかない。什器も3台くらい使うそうだから陳列台別にも効率は良くない。本部がリスクを持つ条件かもしれないが、現場からするとイメージ以外プラスの感覚はあまりないように感じる。急に必要ならネットでもすぐ買えそうだ。つまり、商売より大都市のコンビニ間の差別化が一番の目的になっているようにも感じる。

イオンの研修の時に感じたことは、過疎地にも出店しているセブンが最終的には残っていくだろうなということだ。近年特に感じるが、高齢化と大都市集中で将来的に地方はどんどん過疎化が進んでいく。行政が3セクをFC化してセブンを運営していく事も考えられる。実際、もうそうなっているところもあり、役所の中にコンビニができていたりする現実もある。金融面(セブン銀行)や宅配のシステムも整っている。収益面では大きくならないが「公」と組むことでリスクヘッジができるかもしれない。ライフラインとして絶対に必要になるし、それを想定しての店舗網ではなかったのかと感じる。

ただ、最終的には都心の数字が企業の幹にはなる。現実的にコンビニの最優先課題は、既存商品外の商品での差別化より、現状の品揃えのレベルアップと人的課題の対策になると思う。日販の数字を見る限り、セブン独走の気がするが・・・

■今日のBGM

マルイのフィンティックセグメントとイオンの戦略

フィンティックセグメント・・・カード決済、家賃保証で稼ぐ金融事業

簡単に言うと上記の意味になる。今後小売業を立ち上げ、頑張って、収益企業にできるのだろうか。そう考えていて、「人」以外で弊害になりそうなことはデベロッパー企業の「金融事業化」ではないかと思った。近頃、イオンのカード戦略の拡大を感じていて、決算を見ていても「金融事業」を基幹にしようと動いていることがよくわかる。その先例であるマルイの事例を少し調べてみた。

我々世代のマルイは、「ヤングファッションをカードで買う店」だった。DCブランド全盛期のマルイ渋谷ファッション館(特に2階)は男1人では歩けないほど、華やかだった。それが今のマルイの店を見ていると、まずまず維持できているのは有楽町くらいではないだろうか。先日もぶらっと覗いたが、一時は基幹店だった上野店もコンセプトの見えないデベロッパービルになっていたし、新宿3館も同じだ。大阪のなんばマルイも駅前再開発で絶好の立地にもかかわらず、雑居ビル化している。渋谷も今は改装中でショールーム型の施設になるということだ。つまり、館のターゲットやフロアコンセプトを明確にした商業ビルではなくなってしまっている。

DC全盛時代マルイの決算を見ると、1991年売上高5628億、経常利益621億、そのうちフィンテック事業の営業利益は20~30%で「赤いカード」としてハウスカードの利益中心だった。最近の決算数字では2026年売上高2787億、営業利益502億と最高益であり、フィンテック事業は営業利益470億と大半を占めている。カード会員は2011年450万人が830万人になり、マルイ以外での利用が95%まで広がっている。売上高の減少は、小売業からデベロッパーへの変革で売上高が賃料収入に変わったことが大きい。つまり百貨店などの消化売上、委託売上などの物販売上から、場所貸しの賃料収入の売上に変わったということになる。 

ここで、テナント側からの視点で見てみる。かつてモディ店舗に出店していたが、当初は商環境を考えたリーシングをしており、利益額は大きくはないが収益店舗だった。途中で完全にデベロッパー業へ方向が変わり、賃料優先の場所貸しに変わった。空き店舗に他のテナントにそぐわない異業種の導入が始まった。それと同時に売上は低迷し退店した。つまり、上記した現状のマルイ店舗のように変わっていった。おそらくかつてのマルイの物件は「駅前のマルイ」としての好立地であり、今の物件も不動産価値が高ければ個別に出店もあるが、商業としてのコンセプトがないため高層階に行くにつれてその価値はなくなっている。

マルイは今後もフィンティックセグメントを推し進めていくという。ただ、現状のヤング層の今後はそこまで明るくない。大幅な人口減と老齢化に向かっていく中、他のカード会社の生活感を持った戦略に太刀打ちできるのかは疑問が残る。その意味で、イオンのカード戦略は今後増え続ける高年齢層へのアプローチと考えていいかもしれない。

マルイが金融業で企業体制を変えたように、イオンもその方向に向かっている。大きなポイントは、年代別人口の変化により、エポスカードを使う場所よりイオンカードを使う場所の方が多くなってきているということだ。そしてその差は、今後ますます大きくなる。イオンが、あえて赤字のGMSを残しているのはそういう戦略があるからかもしれない。

■今日のBGM

持論「在庫を持つ商売は失敗する」の検証 ②

前回からの続きで、少し趣旨が違うかもしれないが、「在庫評価損」について書く。前回指摘した企業の決算期で近年の「在庫評価損」は以下の通りとなっている。

・「ライトオン」2024年15.6億、2022年23.3億、2020年25.4億

・「マックハウス」2023年12.7億、2022年12.4億、2021年13.2億

・「ジーフット」2024年20.5億、2023年21.2億、2022年33.3億

・「タカキュー」2021年12.3億 ・「ヴィレヴァン」2025年24.7億

この数字は決算期で評価を落とした金額である。この金額はあくまで原価なので、売価にするとこの倍の金額ぐらいにはなる。極端に言うと「ライトオン」は2024年の決算期に15.6億分の商品を捨てたことになる。実際は捨ててないが次年度売れる値段で販売していることになる。もし0評価にして次年度いくらかの値段で売ればその分利益率は回復する。今期「ヴィレヴァン」の利益率が改善されたように見えるのはそのためだ。

なぜ、毎年決算期に評価損を計上するのだろうか?商品消化率が悪く、季節商品をキャリーしたが、次年度消化できる値段ではなく、消化できる値段に決算期に落としたということかもしれない。売り切るにはさらに期中で利益を落とすしかないが、競合、取引先等の絡みもあり、期末での処理になったという理由かもしれない。ただ毎年のように繰り返し大きな金額の評価損を計上していて、例年在庫金額が減らず回転率が悪化しているのを見ると、経営状況を疑わざるを得ない。そして、上記企業は慢性在庫過多で仕入れコントロールが全くできていない。

前回書いたが、上記企業はすべて在庫回転率が悪い。つまり金がうまく回っていない。在庫回転率を上げるには、売上が伸びなければ在庫を減らしていくしかない。つまり、仕入れを減らすということで、仕入を減らすと原価率の改善がなければ、当然利益率の回復はない。そうなると、前年と同じ金額を仕入れないと利益率は維持できない。そのため、その繰り返しの状況になっていたことは、想像できる。

評価損の数字を探していて、気が付いたことがある。上記したすべての企業の最後(株主変更前)の決算短信には在庫評価損の記載はあるが、それ以前の数年間は決算短信には記載がなく、有価証券報告書には記載されている。つまり一般開示はされているが企業のHPでは見ることはできず、手続きが必要になる。数十億単位の商品が消えたことを調べなくてはわからないということになる。さすがに企業譲渡や上場廃止という大きな節目には発表せざるを得なかったということだと思う。それが、旧経営陣や監査体制が問題点を先延ばししてきた結果として表れている。詳細はわからないので、あくまでも憶測でしか書けないが、もしそうなら従業員や株主をないがしろにしている。問題を先送りしていたことになる。

結果的に、各社これだけの金額の商品を毎年捨てていたという事実がある。売れなかった商品が毎年これだけたまっていたことになる。それを毎年繰り返している。毎期大きな在庫評価損を出し続け、現場スタッフを放置した経営陣の責任は非常に大きい。毎年繰り返した先送りのツケを従業員の解雇や店舗閉鎖という形で払わされてきたということだ。

ここに至ったのは「在庫回転率の低さ」が主要因だ。年間2回転前後の小売業としての商売は、商売の仕組みが完全に壊れていた結果だし、何より在庫に対する認識の低さが導いた結果だ。上記5社の大きな経営課題はそこにある。

■今日のBGM

持論「在庫を持つ商売は失敗する」の検証 

GW中で、企業の本部は休みでIRもなく、春物と夏物の切替期でもありファッション業界での発信も少ない時期だ。そういう時期なので、このブログでは再三書いてきたが「在庫を持つ商売」について現状の検証をしてみたい。

小売業は「売上」「利益率」「在庫」が3大要素だが、どうしても「売上」の額、前年比に目が行き、その次に利益額を算出する「利益率」に注目する。「在庫」はPL(損益計算書)には出てこないので見落としがちになる。「売上」を上げていくには売れる商品を仕入れて売っていく事になる。売れない商品や売れなくなった商品は値段を下げて処分していく。値段を下げると「利益率」はダウンする。「利益率」を維持するために処分せず値段を下げないでいると、「在庫」が増えていく。

「在庫回転率」という指標がある。月度では「売上」÷「在庫」(平均在庫)で計算される。その数字に12(12ヶ月)をかけると「年間回転率」が出る。単純に四季で商品が入れ替わるとすると年間4回転になる。つまり入荷した商品が3か月後になくなったことを意味する。一般的な商売の基本は、業者(メーカーなど)に対して支払いは仕入れ月の翌月末であることが多い。その商品の利益の幅(原価率)にもよるが、2ヶ月でなくさなければ代金は支払えないことになる(その他いろんな取引条件はある)。そして、売価(販売価格)と売上原価の差が利益額になり、それで経費を支払うのが小売業の金の回り方だ。つまり回転率が悪化すればキャッシュインが遅れ支払いに間に合わなくなる。原価率によって利益額は違うので一概には言えないが、当然回転率が悪くなるとキャッシュフローは厳しくなる。

このブログでも、回転率の悪い上場企業を指摘してきた。ジーニングを打ち出した「ライトオン」「マックハウス」、ビジネスイメージが強い「タカキュー」、靴の「ジーフット」。各社とも、すべて中心商品のサイズが細かい。つまり、中心商品を広げると在庫過多になりやすい。さらに、別カテゴリーだが、商品の幅が広すぎる「ヴィレッジヴァンガード」。近年、そのすべての企業体に変化があった。そして5社とも過去の決算時に在庫評価損を計上している。極論になるが、これは在庫金額を正しく評価せず、決算を重ねてきたということに等しい。正しい評価をすると利益率が大きく下方修正され、それにより決算数字が悪化するため、在庫評価の先延ばしをしてきたということだ。詳細は別途まとめることにする。

上記各社の商品回転率を調べてみる。評価損計上年度があるのでその影響がなさそうな年度で、「ライトオン」2023年1.43回転、「マックハウス」2024年2.17回転、「タカキュー」2022年度1.83回転、「ジーフット」2024年度1.44回転、「ヴィレヴァン」2024年度0,99回転という結果になる。この数字を見ると、年間2回も商品が変わらないということになり、平均すると入荷して6カ月たっても商品が売れてないということになる。ヴィレヴァンに至っては、1年たっても商品は売れてないことになる。商品が売れないと金は回らない。

一般的には商品回転率は3~4.5回転くらいが標準範囲になっている。前期の決算時の回転率ではユニクロ3.1回転、アダストリア4.75回転、パルグループ5.84回転、しまむら7.75回転、ニトリ4.17回転などとなっている。売上好調の無印良品は2.36回転と低い。しかし、無印良品は回転率の低さを意識しており、「在庫コントロール部」を作り、商品部以上の権限を持たせようとしている。

小売業で一番大事なことは、「売上」を増やすことではなく、商品をうまく回転させて入れ替えていく事だと思っている。自らも商品回転率を一番大事なチェックポイントだと思って仕事をしてきた。近年、企業譲渡や株主変更があった小売企業は、すべて商品在庫の処理を怠った結果だと確信できる。

■今日のBGM

上場企業とは何なのか?

イオンのジーフットの上場廃止について書いていて複雑な気持ちになった。株主がいて上場していたのに、親会社(イオン)の都合での他事業体との合併が要因で上場廃止になるのは如何なものなのか?当然資本の論理はわかってはいる。以下思うことを書くが、あくまでも私見に過ぎず、おそらく本当の根拠ではないだろうことを事前に断っておく。

ジーフットは、古くは合併を重ねてきて主に「アスビー」をショップ展開していた専門店「つるや靴店」だった。その後イオン傘下になり、イオンの靴売場「グリーンボックス」を運営していた「ニューステップ」と合併して現在の会社になった。2026年2月決算で売上569億、当期純利益―325千万、店舗数は約700店舗を数える。近年は債務超過状態が続いていた。

過去の経験から、靴売場の損益は厳しい数字になることは理解していた。サイズが細かいことに加え、革、ケミカルの商売体質の違いがあり、利益確保が難しい。靴専門店もどんどんなくなっている。イオンGMS(イオンリテール)の中でも一番難しい売り場だと思う。ちなみに、GMSのファッションでは収益力が大きいのはインナー関連で、アウター衣料も難しいが、取引先依存の商売ができるので対策は立案できる。靴業界では昨今「ABCマート」が好調だが、要因はカジュアルブランドの限定品と別注及びSPA化によるものだ。GMSの靴売場は客層の幅が広く中心年代層も高く、好調専門店の客層とは全く違う。同じ靴屋でもなかなか相容れるのは難しい。つまり、「アスビー」とは別業態になりシナジー効果はあまり出ない状況だった。結果的にはGMSの靴売場の赤字を背負っただけの結果になった。今回の上場廃止で、今後収益をどうやって改善していくのかはわかりづらくなってきた。

イオンではイオンモールとイオンディライトも前年上場廃止にしている。両社とも黒字企業ではあった。このブログでも少し触れたが、この上場廃止も意味合いがわかりにくい。両社とも親子上場の解消のためとは言っている。イオンの商業施設には、イオンモール㈱の物件とイオンリテール㈱の物件がある。イオンモール㈱はイオンモール物件のデベロッパー業務が主業務であり、今回の上場廃止を受けイオンリテール物件の業務も含まれていく旨の内容も発表されている。イオンディライト㈱はイオングループ物件のファシリティ管理(施設管理)をする会社となっている。ここにはイオンモール物件やイオンリテール物件も含まれる。ちなみに、イオンモールの名称であってもイオンリテール物件は多い。大型モールでも浦和美園や各務原、浜松市野などはイオンリテール物件だし、小型モールや、GMSはすべてイオンリテール物件である。両社にとってイオンモール物件はテナントも多く集客も多いので収益安定物件であり、逆にイオンリテール物件はGMS主体店舗が多く厳しい物件が多くなっている。両社のデベロッパー収益面ではイオンモール主体の方が当然安定しており、イオンモール㈱に関しては収益面でも厳しいSCを引き受けたことになる。

何が言いたいかと言えば、イオンモール㈱がイオンリテール㈱の物件管理をすることでイオンリテール㈱のデベロッパーとしての低い営業収益を引き継ぐことになる。それは赤字かもしれない。イオンディライト㈱も上場廃止になれば、グループの指示によりイオンリテール物件の経費分を下げていっても外部には分からない。つまりこの2社の上場廃止でイオンリテール㈱のプラス効果は当然想定できる。

もうGMSはすでに成り立たなくなっている。これは何度も書いているが、イトーヨーカドーがGMSをあきらめた時点で結果は出ている。イオンのGMSは決算を見ればグループへの貢献度は非常に低いがまだ若干の黒字ではある。ただ、そこにはGMSを続けなければならないグループの理由があるからではないかと思う。普通に考えれば金融事業の足固めのためだとは思うが・・・今回のジーフットの件も、去年の2社の上場廃止も、GMSを助けるという思惑もあったからなのではないだろうか。邪推かもしれない。

いろんな思いを持って企業は成り立っている。個人としても、遠かったが上場を目指していた。ただ、企業力を高めていこうという思いだけではない上場企業もあるのが現実かもしれない。

■今日のBGM

久しぶりの神戸

私用のついでに、久しぶりに三宮に行ってきた。10年ぶりくらいかも知れない。印象に残ったのは、神戸大丸と居留地のテナントが従来のお客様を依然集めていることと、南京町の観光客の多さだ。その反面、気になることもあった。

神戸大丸の居留地の開発は1987年のスタートとなっている。その当時見に行った時、「アニエスベー」が大丸南側の一角(38番街)にあり、売場に大きな円形金庫がむき出しで、その売り場造りに大きなインパクトを受けた。もともと外資系銀行の跡だったようだ。その後ラグジュアリー系のブランドなどを居留地跡に誘致し、現在では60店舗前後のブランドが店を構えている。その「アニエスベー」の跡も、改装中ではあるが「エルメス」に変わっている。その中心にあるのが神戸大丸で、このブランド開発がいまだに神戸のお客様に支持されている。売上は前期984億で、今期は1000億超えと発表されており、ピーク時に並ぶ数字になる。三宮駅前の旧そごう(現阪急百貨店)が今期売上520億でそごう時のピーク1500億から数字を大きく落としていることを考えると、立地面のマイナスを考えれば驚くべきことだ。ちなみに、当日も客数は平日にかかわらず非常に多かった。

すぐ近くにある中華街の南京町は、夕食の時間前だったが、非常に観光客が多かった。店舗改装で仮の場所で営業している「老祥記」は50人以上の列があった。昔たまに行った「民生」はオープン前で、献立を見ていたら、人気の「いかの天ぷら」「レタス包み」が3000円を超えていて、それでもオープン待ちのお客様がいた。海外客の方が多かったように見えた。

ただ、三宮はどうだったと聞かれれば、大丸近辺以外は普通の街になってしまったという印象かもしれない。今は、JR駅前が再開発をしていて工事中のインパクトが強く、街の雰囲気が見えないということもある。

「三宮といえば高架下」というイメージがあり、その昔の面影も年々なくなってきつつあったが、現状ではほとんどそのイメージはなくなってしまった。邪険にされながら靴を見ていた「森田屋」もなくなっている。すっきりした「タイガースブラザーズ」はあったが、ほぼ空きテナントだらけになっている。耐震工事以降、賃料の高騰や内装制限の厳しさが原因のようだ。

センター街は、地元商店がなくなり、ナショナルブランド(アダストリアやパルグループなど)の店が増えている。地元資本から大手資本に変わってきている。地元商店は商売するより賃貸の方が楽だからかもしれない。さらに、少しボリュームカジュアル層が増えているようにも見えた。昔のビブレがドンキになっていたり、どこの町でも見える光景で、三宮らしさがなくなってきたように見えた。ただ人通りは多く、ここでも観光客が非常に多かった。

三宮駅前のそごう跡の阪急が、そごうピーク時より1000億近く売り上げが減少している。高架下の少しとがった面白い店が消えて、その客層もどこかへ行ってしまった。当然そういう売上は他の商業施設へ移っているだろうが、その痕跡が見えにくい。

神戸にあった一般企業の支店が、大阪支店に統合されるケースをよく聞くように、関西の大阪一極集中が進んでいる。特に神戸は開発が急ピッチの梅田に直結する。電車で20分の距離でもある。東京に対する横浜と比べて、面積が小さく、東西に細長い。つまり、大阪の衛星都市の1つになりつつあるのかもしれない。神戸らしい大丸界隈の売上は維持しているが、その他の客層の流出が大きそうだ。今工事中の再開発に期待するしかない。

ただ、福岡の再開発物件のように「高級ホテル」+「オフィス」+「ハイブランド」のようなビルは三宮には必要ない。

■今日のショット(寂しい高架下)

渋谷に百貨店がなくなる

渋谷西武が今年9月で閉店になるらしい。池袋西武が半分の大きさになった時に、こうなっていくだろうとは予測できた。間違いなく百貨店は高年齢富裕層と外国人のための商業施設になった。

ギャルファッションの時代まで渋谷は若者の街だった。1970年代からずっとそうだった。50年で街は変わる。50年で商業も変わる。西武百貨店、シード館、パルコ4館、ロフト、パルコ劇場に加えてマルイ2館、さらにジャンジャンや屋根裏などのライブハウス。渋谷駅からNHKまでの公園通りは西武が開発したと言っていい。文化を作っていった百貨店だったと思う。そして、道玄坂にあった東急百貨店もなくなり渋谷から百貨店が消えてしまう。

百貨店は呉服系と電鉄系に分類される。前者は三越、伊勢丹、高島屋、大丸、松坂屋など、後者は阪急、西武、近鉄、東武など。当然歴史ある呉服系百貨店の方が格式は高い。漢字が似合う百貨店は呉服系が多い。そして、残っていくだろう百貨店も限られてくる。1990年代の百貨店のピーク売上は9.7兆円とされており、その売上が20年前には7.8兆円までダウンし現状は約5.7兆円となっている。ピーク時売上の6掛け程度に落ち込んでいる。

立地を見ると、大都市と地方中心都市しか残っていないし、さらに中途半端な地方中心都市からはどんどんなくなってきている。少なくても人口100万都市以上でないと今後の存続は難しそうだ。さらに、地方中心都市ではかつての商業集積エリアから駅前立地にシフトしており、福岡での博多阪急や札幌の大丸札幌の伸びが大きい。今後はさらにその傾向が大きくなると予想される。つまり、百貨店を中心にした街から、ターミナル駅を中心にした街への変化が顕著だ。

そして、百貨店客層はどんどん高齢化が進んでいる。三越伊勢丹の戦略データでは最も多い年代層は50代以上で、来店客の40~50%は50代以上が占めている。さらに、近年はインバウンド需要の構成比が上がり、2024年度はインバウンド売上が6500億弱で、その構成比は10%を超えている。ただ都市部に集中し、新宿伊勢丹、銀座三越、梅田阪急は売上の20~30%のインバウンド構成比があると言われている。

話が総論になってしまったが、渋谷西武は街の生い立ちもあり、若い客層の百貨店だった。それが、もうすでに渋谷は西武が開発してきた若者文化の街ではなくなりつつある。1990年代のピーク時700億前後の売上が、客数、客層の変化で250億前後まで落ち込んでいたようだ。この売上では、地方百貨店で自社物件であれば何とか持ちこたえられるかもしれないが、都心の賃貸物件では大きな赤字を背負っていることは間違いない。

ただ、渋谷西武閉店のニュースでは、百貨店問題以外で感じることがある。カリスマ経営者がいかに偉大だったかということだ。その跡を引き継ぐのは並大抵のことではない。西武の「文化的街づくり」は堤清二氏に発想によるところが大きい。その考えが渋谷を作ってきた。その流れは「無印良品」まで及ぶ。流通王国を築いたダイエーも中内功氏の志を引き継げなかったし、伊藤雅俊氏のイトーヨーカドーも同じ流れだ。当然時代は変化するが、偉大な痕跡を残した創業者の志を引き継いでいくということは大変なことなのかとも思う。そういう意味では、歴史を引き継いできた老舗百貨店が生き残っていくのかなとも思ってしまう。

つくづく、企業を継続するには、経営者の思いが大きな要素を占めるのだと痛感する。

■今日のBGM

福岡の街はこれでいいの?

福岡は、街や人との相性がすごく良く、個人的には日本で一番いい街だと思っている。四半世紀位前に住んでいたことがある。天神ビブレというファッション中心の商業ビルで店長をさせてもらっていた。もともとはマイカルグループNo1の収益店舗で、在任時は急降下中ではあったがビブレではまだ収益面ではNo1の店ではあった。その話はさておき、天神地区は九州の商業の中心のイメージがあり、大型商業施設がしのぎを削っていた。さらに西通りや親不孝通りにも多くの店があった。でも、毎日毎日飲んでいたことが一番の思い出かもしれない。どの店で飲んでも、親しみがあり安くてうまかった。

ワンビルという巨大施設を見てきた。ビブレとコアと福ビルが1つになっており、19階建てでファッション、ビジネス、ホテルの大きな近代的なビルに生まれ変わっている。商業エリアはがっかり感が強く、「もう行かなくていい」という感想につきる。「シャネル」を誘致するのに力を出し尽くし、テナント揃えがバラバラで、俗にいう人気どころも入っていない。さらに大きなインパクトを残すブランドも少ない。有力テナントが他の商業施設とのつながりが強く、リーシングが難しかったのだとは思う。もうすでに退店ショップもあった。商業だけの売上なら、過去の商業施設の合算の半分以下になっているのではないか?

先日、福岡パルコが建替えのため27年2月に閉店すると発表された。旧岩田屋の物件で好立地ではある。昨年の売上が280億となっている。さらに西側にある新天町の商店街もパルコ跡地と合わせて大規模再開発されると発表されている。再開発まではその売上分も消える。今回ぶらぶら街を歩いていて、パルコ→新天町→岩田屋→ソラリア→(三越食品)→地下街の人の流れが多く、渡辺通りをはさんだワンビルとは客数も客層も違っていた。これでパルコ、新天町商店街がなくなればお客様の流れは大きく変わるかもしれない。百貨店顧客中心になり、九州各地から集まっていたヤング層の行くところはなくなってしまう。

その後博多駅周辺に行ったが、賑わいは間違いなく天神地区から移ってきている。以前も書いたかもしれないが可能であれば、阪急が増床(マルイを阪急メンズ館にできないか?)すれば、岩田屋の売上を超えることもあるのではないかと思う。ちなみに、現状博多阪急の売上は700億弱くらいで、博多大丸、三越よりも売上は大きい。キャナルシティと組んでその間の地域を活性化させ人気店を点在させれば、2核体制で1つの商業地域が出来上がり、天神から若い客層が移ってくるかもしれない。そうすれば駅近辺の商業面積の問題も解消されるし、天神との位置づけも間違いなく逆転する。

天神は「商業の街」だった。今回の天神地区の再開発は「ビジネスの街」への移行の意思が強い。果たして成功するのだろうか?ハコは大きなきれいなものを作ったし、さらに計画されている。そして、そこに入る企業は来るのだろうか?先行したワンビルの入居率は現在80%と報道されている。

街と人が良かった天神が変化して、その良さが薄れていくような気がする。

・追記

博多のホテルの値段が非常に吊り上がっている。今回ネットで探したが、博多⇔天神間のビジネスホテル(カプセルは除く)で最安値が1泊15000円だった。ちなみに前日は大阪淀屋橋近辺に止まったが、10000円以下のホテルは数か所あった。中国の春節の時期だからかもしれないが、どのホテルも4~5年前と比べても倍以上になっているような気がする。この値段では普通のサラリーマンだと仕事でつかえないのではないか。リッツカールトンの客が屋台で飲む絵は見えない。

■奥がワンビル(天神ビブレ跡)、手前は開発中のビル(天神ビブレ2跡)

雑談・・・着なくなった服を捨てる

11月.12月ファッション衣料の流れが悪そうで、バーゲン期の状況や数値が出るまで同じようなことばかり書きそうなので、今日は私事を書く。

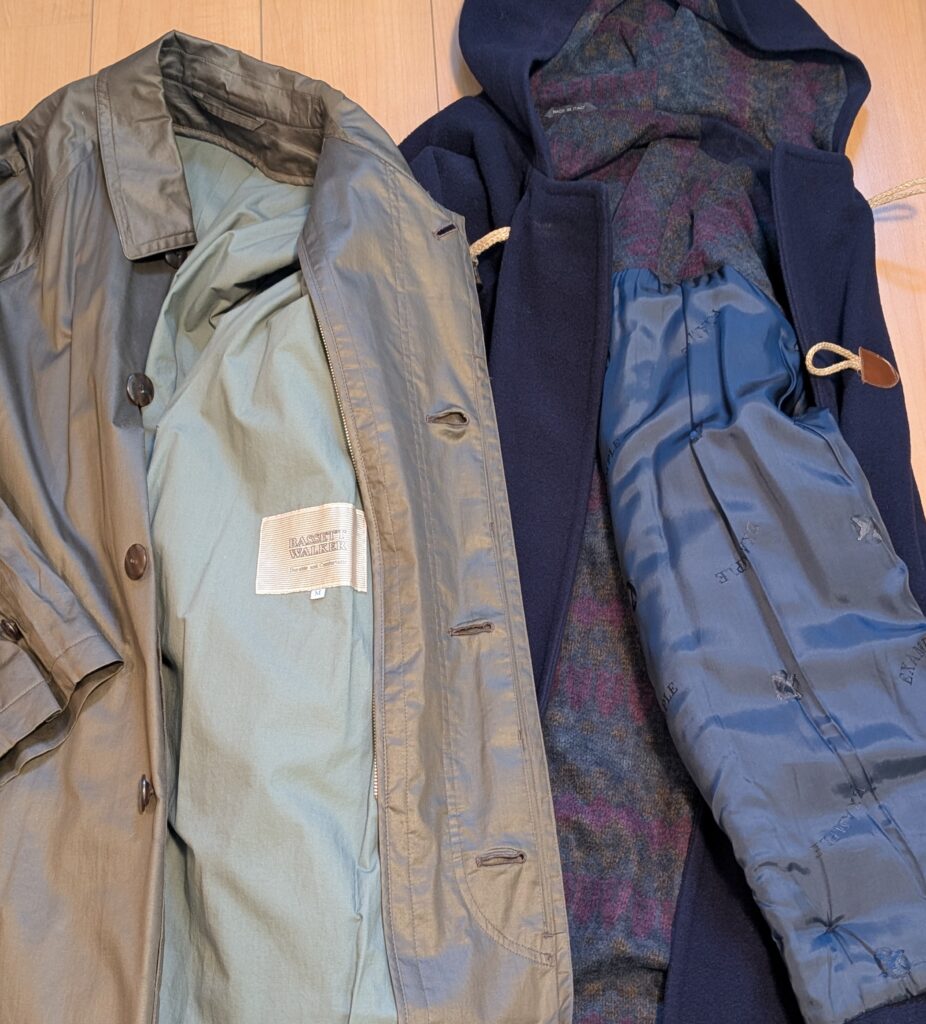
もう年金受給者なので、少しは家のこともしようと思って、週3.4回の早朝のゴミ出しを始めた。ついでに「着なくなった洋服も捨ててくれ」という指示もあり、古い服を整理している。途中で何度か引越しをしているので、捨てていたとは思っていたが結構すごい量になっている。もう当然合わなくなったサイズの服や、もう絶対着ないだろう洋服がある。毎週1回洋服を捨ててもいい日に少しずつ捨てに行こうと思っている。少し整理するだけで、面白い洋服が出てくる。今回は、面白いコート2点を見つけた。

まず、「バセットウォーカー」のオイルコーティングされた綿のシングルトレンチコート。このブランドは1958年スタートの「JUN」グループのブランドで、調べてみると「JUN」グループの中では、「JUN」「JUNMEN」「ROPÉ」「J&R」「DOMON」の次にできた1976年スタートの古いブランドだ。今はもう実店舗はない。「JUN」は「VAN、JUN」時代を築き「VAN」のアイビー路線と「JUN」のヨーロピアンテイストの2大トレンドを作ったブランドだった。ブームが去った「VAN」と違い、その後のDCブランドブームをも牽引した。バブル期には「LUNA MATTINO」という過激なブランドも登場させた。そして今でもファッションやアートなどで新鮮なムーブメントを起こしている。

あまりこのコートには思い出が出てこないが、渋谷パルコに、よく行っていたので、バーゲンで買ったのかもしれない。(渋谷パルコにあったような・・・)裏地が取り外しのライナー付でライナーはもうない。オイルコーティングされているので80年代後半かもしれない。もともと都会派っぽい「JUN」系のブランドは買ったことがなく、着ていた感じはあるが、詳細は記憶から消えている。この長いコート丈といい、今はあまり見ないオイルコーティングされたトレンチには、もう出番はない。

もう1点はネイビーのダッフルコート。このコートのブランドロゴは裏地にある。ブランドは「イクザンプル バイ ミッソーニ」。ニットの魔術師「ミッソーニ」のセカンドブランドでオンワード?が代理店だったのではないかと思う。当時オンワードにはICB事業部(?)たるものがあり、外国ブランドを多数取り扱っていた。あの「ドルチェ&ガッバーナ」も1989年マイカル本牧5番街にオープンしたが、オンワードの直営店だったような気がする。余談だが、あの当時のマイカル本牧の5番街には「アポロシアター」や数々のインポートブランドがあり、今あれば大きな脚光を浴びていたと思う。「リゾナーレ」もマイカル発祥だが、何にしても発想は良かったが、やることが早すぎた。そしてコストをかけすぎた。

もともとダッフルコートはあまり好きではなく、このコートは、毛布のように重かった。これは新宿マルイのバーゲンで買った思い出がある。いろんなインポートブランドのクリアランスをしている時に、迷った末に買った。インポートなのでコート丈が長く重かったが、一時イタリア物に走った時には着ていた思い出がある。

仕事でスーツを着ていた時は、ステンカラーなどのビジネスコートを着ていたが、カジュアル化が進んでノーネクタイになっていき、アウターは変化していった。小売の会社を立ち上げた以降は、全くスーツは着なくなり、ほとんどダウンやカジュアルコートに変わっていった。そしてビジネス要素のあるコートは、タンスの隅に追いやられていった。

と、いうことで、今度のゴミの日にはこの2点のコートとトラッドベースのもう着れないスーツ3着を捨てる。「捨てる」のジャッジは、着てみて「サイズが合わない」、「デザインが古臭い」で決めるが、貧乏性なのでなかなか決めけれない。そして、まだまだ捨てなければならない服は山ほどある。面白い服が出てきたら、また書くことにする。

■コート2点

数字を読む

12月、1月の売上は小売業の年間売上を左右する。そういう意味で、この2カ月の各社の月度売上報告は細かくチェックしている。

12月既存店売上の数字は全体的に悪い。各社とも、前半が暖かく冬物の動向が悪く、日曜日が1日減とコメントしている。特に内容は例月のコメントと変わらない。気温変化にMDで対応できず、対策も後追いだったということらしい。既存店売上に関して、確認している数字では、TOKYO BASE111.0、マックハウス105.7、ユナイテッドアローズ103.8、ヴィレッジヴァンガード103.0など数社のみ前年をクリアしている。ごく簡単にまとめるとセレクト系と厳しい状況で回復必至の企業になる。

好調を続けていたユニクロ国内事業は、暖冬を理由に12月既存前年比は94.1、オンラインストアのシステム障害があった無印良品も94.2と既存前年を下回っている。衣料系は総じて悪く企業譲渡されたライトオンは85.7、シーズメン(チチカカ、メソッド等)から社名変更したスターシーズが86.8と最量販期に90%を割り込み回復が厳しい状況が続いている。

12月1月は、コロナ前(2019年)から既存店売上前年比を毎年掛け合わした数字を作っている。この数字は当然正確ではないが、企業状況の目安にはなると思っている。つまりコロナ前からの既存店2018年比を安易に計算している。ABCマート144.8、ワークマン134.2、しまむら123.0、西松屋115.4の順になっており、ユニクロ95.9、アダストリア98.5、無印良品は2021年比で97.2(2020年数字は未発表)で、まだコロナ前の既存店数字には未達となっている。その数字が極めて厳しい企業の多くは、コロナ後に企業譲渡されており、ライトオン42.0、タカキュー75.7、マックハウス77.7と回復できてない。厳しい状況のヴィレヴァンも79.3と80%を割り込んでいる。あくまでも流れとして見ている数字であり、当然その間に新店がありそれが既存店になっていくことは理解している。

コロナ前の決算数字と前期決算数字を比較すると、ユニクロ国内事業の売上は117.5%、アダストリア125.1と多店舗化や大型化で伸長しているが、コロナ後に大幅伸長しているUAは95.9とまだコロナ前売上をクリアできていない。比較的プライスレンジの高いTSIも88.4、百貨店志向が強いオンワードが62.5、ワールド76.8と回復に至っていない。単価が高いグループに属する企業は厳しい流れが続いているようだ。逆に値頃感が強いしまむら122.6、西松屋130.0と伸長している。さらに、上記した数字の厳しい企業は、ライトオン38.7、タカキュー47.3、ヴィレヴァン73.6、マックハウス51.4と完全に低迷している。

企業の状況の流れもあるが、やはり低価格帯への流れが顕著ではある。先日繊研新聞に「被服支出はコロナ前水準を下回るという」記事が出ていた。月当たりの洋服支出は2019年の4322円に対して2025年は3476円となっており、婦人衣料は2473円から2008円に、紳士衣料は1410円から1080円まで落ち込んでいる。特にビジネス衣料は「優先度の高い支出」から外れていると書かれている。先述した自己流での既存店コロナ前比でも「しまむら」や「西松屋」の数字が上位にいるのが納得できる。ワークマンはFCが大半で状況が具体的には読めないが、やはり大きなポイントは「価格」になっている。

今年も物価上昇を避けることはできそうにない。小売業の切り口は引き続き「価格」になるのは疑いようがない。そして円安の環境下でも「価格戦略」にシフトできるのは、迅速に商品を作れる大手企業しかない。

■今日のBGM

«過去の 投稿 新しい 投稿 »